
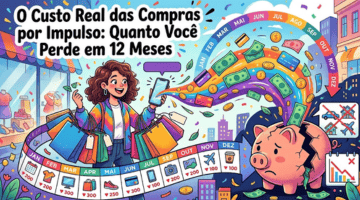
Custo Real das Compras por Impulso: Quanto Você Perde em 12 Meses
A compra por impulso parece inocente no momento do clique. Um fone de ouvido, uma roupa, um gadget “em promoção”. Mas quando você soma o valor real dessas decisões ao longo de um ano — incluindo juros, frete, arrependimento e o dinheiro que deixou de render — o prejuízo costuma ser muito maior do que a maioria imagina. No Cupom Recente calculamos o impacto real e mostramos como transformar esse hábito em economia consciente.
Estudos de comportamento do consumidor indicam que o brasileiro gasta, em média, entre R$ 180 e R$ 420 por mês em compras não planejadas. Em 12 meses, esse valor pode ultrapassar R$ 5.000. Quando se adiciona o custo de oportunidade (o que esse dinheiro renderia em uma aplicação simples) e eventuais juros de cartão, o número sobe ainda mais. Entender esse custo real é o primeiro passo para recuperar o controle do orçamento.
O Que Realmente Compõe o Custo de uma Compra por Impulso
O preço de etiqueta é apenas a ponta do iceberg. O custo real inclui elementos que quase ninguém contabiliza no momento da decisão:
- Preço pago + frete + taxas ocultas: muitas vezes o “desconto” desaparece quando se soma o frete expresso ou a taxa de serviço.
- Juros do cartão de crédito: parcelar em 10 ou 12 vezes com juros de 2,5% a 3,5% ao mês pode quase dobrar o valor final.
- Custo de oportunidade: o dinheiro que poderia estar rendendo em Tesouro Direto, CDB ou fundos de baixo risco.
- Arrependimento e descarte: itens pouco usados acabam parando no fundo do armário ou sendo revendidos por uma fração do valor.
- Impacto no fluxo de caixa: compras impulsivas frequentes geram pressão no orçamento e aumentam a chance de entrar no cheque especial ou rotativo.
Quanto o Brasileiro Perde em Média em 12 Meses
Vamos aos números. Considerando um gasto médio mensal de R$ 280 em compras por impulso (valor conservador baseado em pesquisas de comportamento de consumo):
- Gasto bruto anual: R$ 3.360
- Juros médios (caso 40% seja parcelado com juros): aproximadamente R$ 480 a R$ 720 extras
- Custo de oportunidade (rendimento de 12% ao ano): cerca de R$ 400 a R$ 450 que deixaram de ser ganhos
- Perda por revenda ou descarte: estimativa de 25% a 35% do valor original em itens pouco usados
- Total estimado de prejuízo real em 12 meses: entre R$ 4.200 e R$ 5.800
Em famílias com dois adultos que consomem de forma impulsiva, esse valor facilmente ultrapassa R$ 8.000 a R$ 10.000 por ano — o equivalente a uma viagem internacional, a entrada de um carro ou a formação de uma reserva de emergência sólida.
📊 Comparativo: Comprador Impulsivo vs Comprador Estratégico
| Fator | Comprador Impulsivo | Comprador Estratégico (Cupom Recente) |
|---|---|---|
| Decisão de compra | Imediata, baseada em emoção | Aguarda 24–48h e analisa necessidade real |
| Forma de pagamento | Parcela no máximo de vezes | Prioriza à vista ou parcelamento sem juros |
| Acompanhamento de gastos | Não monitora o total mensal | Registra e define limite mensal de compras extras |
| Uso de cupons e histórico | Compra no calor do momento | Verifica preço histórico e aplica cupom antes de finalizar |
| Resultado em 12 meses | Prejuízo de R$ 4.000 a R$ 6.000 | Economia efetiva e maior poder de compra futuro |
Métricas Que Revelam o Prejuízo Escondido
Para enxergar o custo real, acompanhe estes indicadores mensalmente:
- Taxa de compras não planejadas: percentual do total gasto que não estava no orçamento inicial do mês.
- Valor médio por impulso: quanto você gasta, em média, cada vez que compra sem necessidade clara.
- Frequência de arrependimento: quantos itens comprados nos últimos 90 dias você usou menos de três vezes.
- Custo de juros acumulado: soma dos juros pagos em faturas de cartão relacionados a compras impulsivas.
- Custo de oportunidade mensal: quanto aquele dinheiro renderia se fosse investido em uma aplicação conservadora.
- Índice de utilização real: percentual de produtos comprados por impulso que ainda estão em uso ativo após seis meses.
Estratégias Práticas Para Reduzir o Prejuízo
Mudar o hábito não exige força de vontade extrema. Pequenas mudanças de processo geram resultados grandes:
- Regra das 48 horas: qualquer item acima de R$ 80 só pode ser comprado depois de dois dias de reflexão. A maioria dos impulsos perde força nesse intervalo.
- Lista de preço-alvo: defina o valor máximo que considera justo para categorias recorrentes (eletrônicos, roupas, casa) e só compre quando o preço atingir ou ficar abaixo desse número.
- Orçamento de “desejos” separado: reserve um valor mensal fixo (ex.: R$ 150) exclusivamente para compras por prazer. Quando acabar, espera o próximo mês.
- Verificação de histórico de preços: use extensões e sites de rastreamento antes de finalizar. Muitas “ofertas” estão no mesmo patamar dos últimos três meses.
- Pagamento à vista como filtro: se você não tem o dinheiro disponível agora, a compra provavelmente não é prioritária.
- Revisão mensal de arrependimentos: todo final de mês, liste os itens comprados por impulso e avalie se valeu a pena. A consciência reduz a recorrência.
O Efeito Composto do Dinheiro Não Gasto
O maior prejuízo das compras por impulso não é o valor pago hoje, mas o que esse dinheiro deixou de se tornar. R$ 300 economizados por mês, investidos a uma taxa média de 1% ao mês, transformam-se em aproximadamente R$ 4.100 em um ano e mais de R$ 23.000 em cinco anos (sem aportes extras).
Quando você reduz o hábito impulsivo, não está apenas “deixando de gastar”. Está construindo um ativo silencioso que trabalha a seu favor enquanto outras pessoas continuam refinanciando o prazer imediato com juros altos.
Perguntas Frequentes – Custo das Compras por Impulso
Qual o valor médio que o brasileiro perde com compras por impulso em um ano?
Estimativas baseadas em pesquisas de consumo apontam para um intervalo entre R$ 4.000 e R$ 6.000 por pessoa, considerando preço pago, juros e custo de oportunidade. Em casais, o valor pode facilmente ultrapassar R$ 8.000.
Como calcular o custo real de uma compra específica?
Some o preço + frete + eventuais juros. Depois calcule quanto esse valor renderia em 12 meses em uma aplicação conservadora. A diferença entre o que você pagou e o que o dinheiro poderia ter se tornado é o custo real.
Parcelar sem juros ainda é considerado compra por impulso?
Pode ser. Mesmo sem juros, o dinheiro fica comprometido por meses e deixa de render. Se a compra não estava planejada, o custo de oportunidade continua existindo.
Qual a forma mais eficaz de reduzir compras por impulso?
A combinação de regra de espera (24 a 48 horas), orçamento separado para desejos e verificação de histórico de preços antes de finalizar costuma reduzir o volume de compras impulsivas em mais de 60% em poucos meses.
O custo real das compras por impulso não aparece na fatura do cartão. Ele se revela aos poucos: no saldo que não cresce, na reserva de emergência que nunca se forma e na sensação constante de que o dinheiro “some”. Quem calcula esse prejuízo e aplica estratégias simples de contenção recupera milhares de reais por ano — e, mais importante, recupera o controle sobre as próprias decisões financeiras. O Cupom Recente existe para te ajudar a comprar com inteligência, não por impulso.
💰 Pare de Perder Dinheiro com Impulsos!
Quer comprar só o que realmente vale a pena? Acesse agora o cupomrecente.com.br, confira os cupons atualizados e transforme cada compra em uma decisão estratégica.
“`
Por enquanto ninguém comentou nada...
Publique Sua Opinião!